
 +370 685 38669
 +370 640 34326
 Išbandyti

Dienpinigių skaičiavimo ypatumai
Dienpinigių skaičiavimo ypatumai
Dienpinigių skaičiavimas BSS sistemoje priklauso nuo komandiruotės tipo, darbuotojo darbo sutarties duomenų, dienpinigių sumos ir kitų taikomų nustatymų. Sistema gali automatiškai apskaičiuoti apmokestinamą dienpinigių dalį, o nuo 2026-10-01 – taip pat įvertinti pirmos ir paskutinės komandiruotės dienos trukmę bei pagal ją pritaikyti nustatytą dienpinigių procentą.
1. Kada dienpinigiai apmokestinami
1.1. Komandiruotės Lietuvoje. Jei išmokėtų dienpinigių suma yra lygi arba mažesnė nei 50 proc. darbuotojui nustatyto mėnesinio darbo užmokesčio arba darbo užmokesčio, apskaičiuoto pagal valandinį atlygį, visa nustatytos dienpinigių normos neviršijanti suma neapmokestinama.
Jei išmokėtų dienpinigių suma yra didesnė nei 50 proc. nustatyto darbo užmokesčio, 50 proc. ribą viršijanti dienpinigių dalis apmokestinama kaip su darbo santykiais susijusios pajamos.
Pavyzdžiui, jei darbuotojui nustatytas 1 500 Eur darbo užmokestis, 50 proc. riba yra 750 Eur. Jei dienpinigių suma yra 868 Eur, 750 Eur yra neapmokestinama, o 118 Eur – apmokestinama dienpinigių dalis.
1.2. Komandiruotės užsienyje. Dienpinigių apmokestinimas pirmiausia priklauso nuo darbuotojui darbo sutartyje nustatyto darbo užmokesčio arba valandinio atlygio.
1.2.1. Jei mėnesinis darbo užmokestis yra lygus arba didesnis už MMA × 1,65 arba valandinis atlygis yra lygus arba didesnis už MVA × 1,65, visa atitinkamai užsienio valstybei nustatytos normos neviršijanti dienpinigių suma neapmokestinama.
1.2.2. Jei mėnesinis darbo užmokestis arba valandinis atlygis yra mažesnis už atitinkamą ribą, neapmokestinama dienpinigių suma gali būti lygi arba mažesnė nei 50 proc. darbuotojui nustatyto darbo užmokesčio arba darbo užmokesčio, apskaičiuoto pagal valandinį atlygį. 50 proc. ribą viršijanti dienpinigių dalis apmokestinama kaip su darbo santykiais susijusios pajamos.
2026 m. taikomos šios ribos:
1.2.3. mėnesiniam darbo užmokesčiui – 1 902,45 Eur (1 153 Eur MMA × 1,65);
1.2.4. valandiniam atlygiui – 11,6325 Eur (7,05 Eur MVA × 1,65).
Svarbu. Dienpinigių suma lyginama su darbo sutartyje nurodytu atlygiu.
2. Automatinio apmokestinamų dienpinigių skaičiavimo įjungimas. Dienpinigiai, mokami darbuotojui vykstant į komandiruotę, gali būti neapmokestinami arba jų dalis gali būti apmokestinama kaip su darbo santykiais susijusios pajamos. Kai dienpinigių dalis tampa apmokestinama, jai taikomi su darbo santykiais susijusioms pajamoms taikomi mokesčiai ir įmokos. Norėdami naudotis funkcionalumu - įjunkite programos nustatymą Automatiškai apskaičiuoti apmokestinamus dienpinigius kurį rasite Administravimas -> Programos nustatymai.
3. Kaip BSS automatiškai apskaičiuoja apmokestinamus dienpinigius
3.1. Darbo užmokesčio skaičiavimo metu sistema įvertina darbuotojo darbo sutartyje nustatytą atlyginimą ir dienpinigių sumą.
3.2. Jei dienpinigiai neviršija taikomos neapmokestinamos ribos, visa jų suma registruojama priskaitymu AUK - Komandiruotės dienpinigiai.
3.3. Jei dienpinigiai viršija taikomą neapmokestinamą ribą, sistema dienpinigius padalina:
3.3.1. neapmokestinamą dalį registruoja priskaitymu AUK - Komandiruotės dienpinigiai;
3.3.2. apmokestinamą dalį registruoja priskaitymu DGPMS - Dienpinigiai, kuriems skaičiuotas GPM ir Sodra.
Pavyzdžiui, darbuotojui nustatytas 1 200 Eur darbo užmokestis, todėl 50 proc. riba yra 600 Eur. Jei dienpinigių suma yra 756 Eur, sistema registruoja 600 Eur AUK ir 156 Eur DGPMS.
3.4. Jei darbuotojas turi kelias tos pačios grupės komandiruotes, jų dienpinigių sumos vertinamos kartu. Kai pasiekiama neapmokestinama riba, ją viršijanti kitų dienpinigių dalis registruojama kaip DGPMS.
Pavyzdžiui, darbuotojui nustatytas 1 200 Eur darbo užmokestis, todėl neapmokestinama riba yra 600 Eur. Jei už pirmą komandiruotę apskaičiuota 336 Eur, o už antrą – 140 Eur, iki neapmokestinamos ribos lieka 124 Eur. Todėl iš trečios komandiruotės dienpinigių 124 Eur registruojama kaip AUK, o likusi ribą viršijanti dalis – kaip DGPMS.
3.5. Lietuvos ir užsienio komandiruočių dienpinigiai vertinami atskirai. Lietuvos komandiruočių dienpinigiai nesumuojami su užsienio komandiruočių dienpinigiais nustatant apmokestinamą dalį.
3.6. Dienpinigių apmokestinimas atskirai apskaičiuojamas kiekvienai darbo sutarčiai.
4. Darbo sutarties duomenų įvertinimas
4.1. Dienpinigių apmokestinimo ribai nustatyti naudojamas darbo sutartyje nurodytas atlygis.
4.2. Skaičiuojant dienpinigių apmokestinimo ribą palaikomi darbo sutarties atlyginimo kintamieji NA - Nustatytas atlyginimas, VI - Valandinis įkainis , KNMMA - Koeficientas nuo minimalios mėnesio algos, NPA - Nustatytas pastovus atlyginimas, NA_FI - Nustatytas atlyginimas FI ir NVBS - Nustatyta viso bruto suma.
4.3. Jei darbuotojas dirba ne visą darbo laiko normą, dienpinigių apmokestinimo riba apskaičiuojama pagal jo darbo sutarties duomenis.
5. Komandiruotės laikotarpio įtaka
5.1. Jei komandiruotė apima daugiau nei vieną mėnesį, dienpinigių apmokestinimo rezultatas priklauso nuo nustatymo Komandiruočių skaičiavimas atskiruose DU žiniaraščiuose.
5.2. Jei nustatymas Komandiruočių skaičiavimas atskiruose DU žiniaraščiuose įjungtas, komandiruotės dienpinigiai paskirstomi į atskirus DU žiniaraščius pagal laikotarpius. Tokiu atveju kiekviename DU žiniaraštyje atskirai vertinama tame žiniaraštyje apskaičiuota dienpinigių suma ir jos santykis su taikoma neapmokestinama riba.
Pavyzdžiui, jei komandiruotė tęsiasi nuo liepos 20 d. iki rugpjūčio 10 d., liepos mėnesio DU žiniaraštyje vertinama liepos laikotarpiui tenkanti dienpinigių suma, o rugpjūčio mėnesio DU žiniaraštyje – rugpjūčio laikotarpiui tenkanti suma. Todėl viename mėnesyje visa dienpinigių suma gali būti registruojama kaip AUK, o kitame mėnesyje, viršijus neapmokestinamą ribą, gali būti registruojamas ir DGPMS.
5.3. Jei nustatymas Komandiruočių skaičiavimas atskiruose DU žiniaraščiuose išjungtas, per kelis mėnesius trunkančios komandiruotės dienpinigiai nėra skaidomi į atskirus DU žiniaraščius pagal mėnesius. Tokiu atveju dienpinigių suma vertinama tame DU žiniaraštyje, kuriame atliekamas komandiruotės skaičiavimas.
Svarbu. Jei kitame DU žiniaraštyje darbuotojui apskaičiuojami naujos komandiruotės dienpinigiai, ankstesniame DU žiniaraštyje jau apskaičiuota dienpinigių suma prie naujo skaičiavimo nepridedama.
6. Dienpinigių skaičiavimas pagal pirmos ir paskutinės komandiruotės dienos trukmę
Nuo 2026-10-01 dienpinigių dydis gali priklausyti nuo to, kiek valandų truko pirma ir paskutinė komandiruotės diena. Į komandiruotės trukmę įskaičiuojamas ir kelionės laikas. Jei dienos trukmė neviršija nustatytos valandų ribos, tai dienai taikomas nustatytas sumažintas dienpinigių procentas.
6.1. Nustatymai
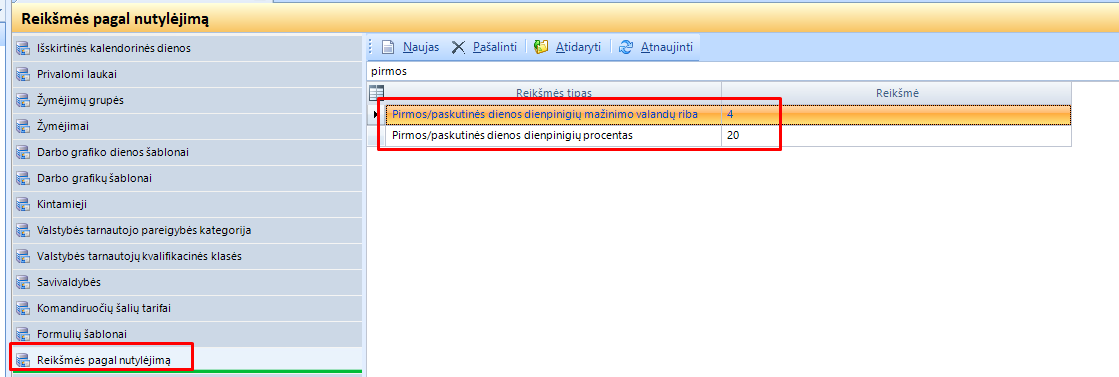
Nustatymus rasite Personalas ir atlyginimai -> Personalo ir atlyginimų konfigūracija -> Reikšmės pagal nutylėjimą.
Pirmos/paskutinės dienos dienpinigių mažinimo valandų riba – nurodo, iki kokios pirmos arba paskutinės komandiruotės dienos trukmės imtinai taikomas sumažintas dienpinigių procentas. Pagal nutylėjimą nurodyta 4 val. Pavyzdžiui, jei nustatyta 4 val. riba:
3,5 val. → taikomas sumažintas procentas;
4 val. → taikomas sumažintas procentas;
4,5 val. → mažinimas netaikomas.
Pirmos/paskutinės dienos dienpinigių procentas – nurodo, kiek procentų dienpinigių taikoma, kai pirmos arba paskutinės dienos trukmė neviršija nustatytos valandų ribos. Pagal nutylėjimą nurodyta 20 proc. Pavyzdžiui, jei dienpinigių norma yra 48 Eur, o pagal dienos trukmę taikoma 20 proc., už tokią dieną bus apskaičiuota 9,60 Eur.
6.2. Pirmos ir paskutinės dienos trukmės nurodymas
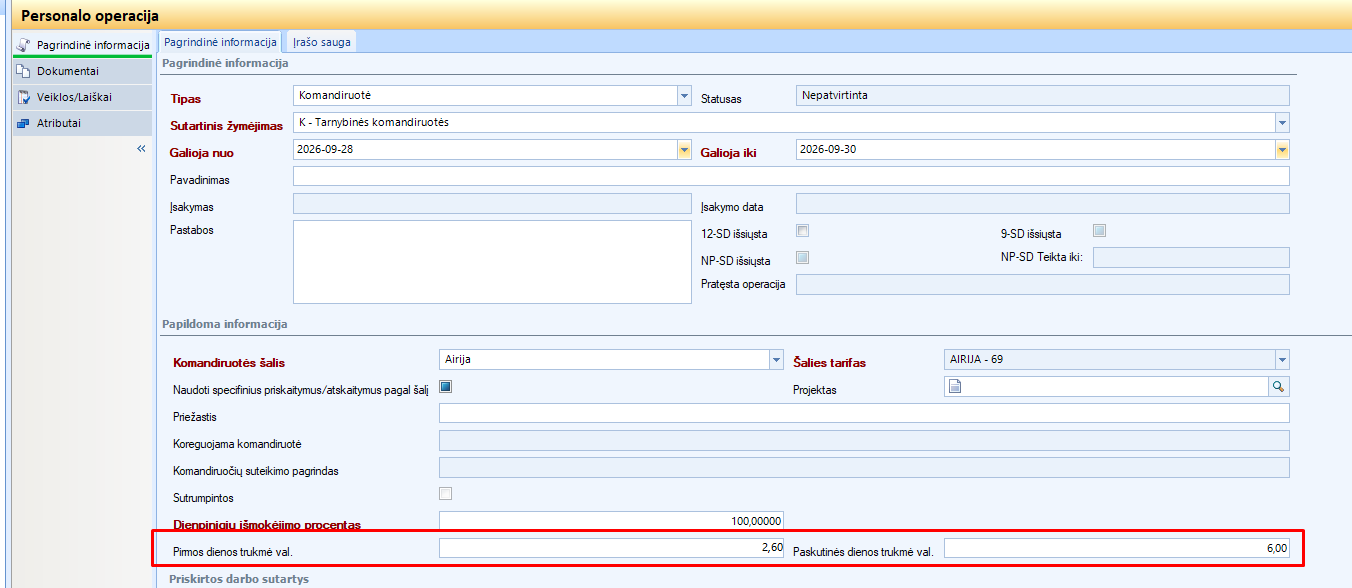
Reikšmės nurodomos personalo operacijoje. Komandiruotės personalo operacijoje galite nurodyti:
Pirmos dienos trukmė val. – kiek valandų truko pirma komandiruotės diena;
Paskutinės dienos trukmė val. – kiek valandų truko paskutinė komandiruotės diena.
Į nurodomą trukmę įskaičiuokite ir kelionės laiką.
6.3. Kaip skaičiuojami dienpinigiai
Sistema atskirai įvertina pirmą ir paskutinę komandiruotės dieną pagal nurodytą jų trukmę. Pavyzdžiui, jei nustatymuose valandų riba yra 4 val., o dienpinigių procentas – 20 proc.:
jei pirma diena truko 3,5 val. → pirmai dienai taikoma 20 proc.;
jei paskutinė diena truko 2,5 val. → paskutinei dienai taikoma 20 proc.;
jei pirma diena truko 4 val. → pirmai dienai taikoma 20 proc.;
jei pirma diena truko 4,5 val. → mažinimas netaikomas.
Jei Pirmos dienos trukmė val. ar Paskutinės dienos trukmė val. nenurodyta, dienpinigių procentas pagal tos dienos trukmę nemažinamas.
6.4. Vienos dienos komandiruotė
Vienos dienos komandiruotėje vertinama Pirmos dienos trukmė val. ir jos trukmė nurodoma būtent Pirmos dienos trukmė val. skiltyje. Pavyzdžiui, jei komandiruotė truko 3,5 val., nustatyta riba yra 4 val., o sumažintas dienpinigių procentas – 20 proc., tai dienai bus taikoma 20 proc. dienpinigių norma.
7. Mokesčiai ir ataskaitos
7.1. DGPMS - Dienpinigiai, kuriems skaičiuotas GPM ir Sodra registruojama dienpinigių dalis yra apmokestinama kaip su darbo santykiais susijusios pajamos. Šiai daliai taikomi atitinkami darbo užmokesčio mokesčiai ir įmokos.
7.2. Apmokestinama dienpinigių dalis įtraukiama į SAM ataskaitą kartu su darbuotojo darbo užmokesčiu.
7.3. GPM313 ataskaitoje įvertinamas darbuotojo darbo užmokestis ir apmokestinama dienpinigių dalis.
7.4. GPM312 ataskaitoje darbo užmokestis ir apmokestinama dienpinigių dalis pateikiami bendroje eilutėje 01 kodu, o neapmokestinami dienpinigiai – atskiroje eilutėje 05 kodu.
